工业节能市场长期向好,节能管理服务大有可为
在“双碳”目标纵深推进与制造业高质量发展双重驱动下,节能服务行业正迎来前所未有的发展机遇期。其中,工业节能市场凭借其巨大的存量改造空间和持续的政策红利,呈现出长期向好的确定性趋势,而节能管理服务作为轻资产、高附加值的核心环节,正在成为撬动整个行业增长的关键支点。
一、政策与市场双轮驱动,工业节能赛道持续升温
工业领域历来是我国能源消耗和碳排放的“主战场”。数据显示,工业能耗占全国能源消费总量的六成以上,钢铁、建材、石化、化工等高耗能行业的节能降碳压力尤为突出。随着“十四五”节能减排综合工作方案、工业能效提升行动计划等政策密集落地,能耗双控向碳排放双控转变的步伐加快,工业企业的节能改造从“可选项”变成了“必选项”。
与此全国碳市场扩容、绿电交易活跃、ESG披露要求趋严,进一步倒逼企业将节能降碳纳入核心经营战略。这不仅催生了大量节能技改需求,更推动了节能服务从单一设备改造向系统性能源管理升级。市场机构预测,未来五年工业节能服务市场规模将保持年均8%–10%的增长,到2030年有望突破万亿级体量。
二、节能管理服务:从“软性辅助”到“价值核心”
传统节能服务多聚焦于电机变频、余热回收、锅炉改造等硬件项目,而节能管理服务则以“诊断—规划—运营—优化”为主线,通过能源审计、能效对标、智慧能源管控、碳资产管理等手段,帮助客户实现持续、动态的能效提升。其核心价值体现在三个方面:
- 系统性降本增效:有别于单点技改,节能管理服务从全厂用能系统出发,识别隐性浪费,优化运行策略,往往能在零投资或低投资下实现5%–15%的节能量。
- 支撑双碳合规与碳资产增值:随着碳排放核算与报告要求细化,企业迫切需要专业的碳盘查、碳足迹管理及CCER开发服务。节能管理服务商可提供一揽子解决方案,将减排量转化为可交易的碳资产。
- 提升能源韧性:在能源价格波动和电力供需紧张背景下,通过负荷管理、储能协同、需求侧响应等管理手段,增强企业用能安全与灵活性。
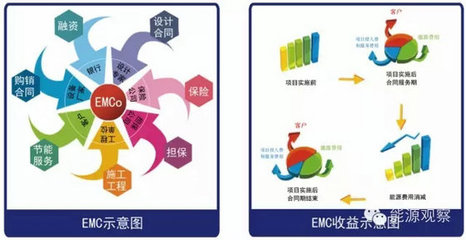
值得注意的是,节能管理服务模式正从传统的“节能效益分享型”向“托管型”“保证型”“数字化订阅型”演进。尤其是合同能源管理(EMC)与智慧能源平台的结合,使服务商与客户形成长期利益绑定,客户粘性显著增强。
三、数字化与综合能源服务融合,重塑竞争格局
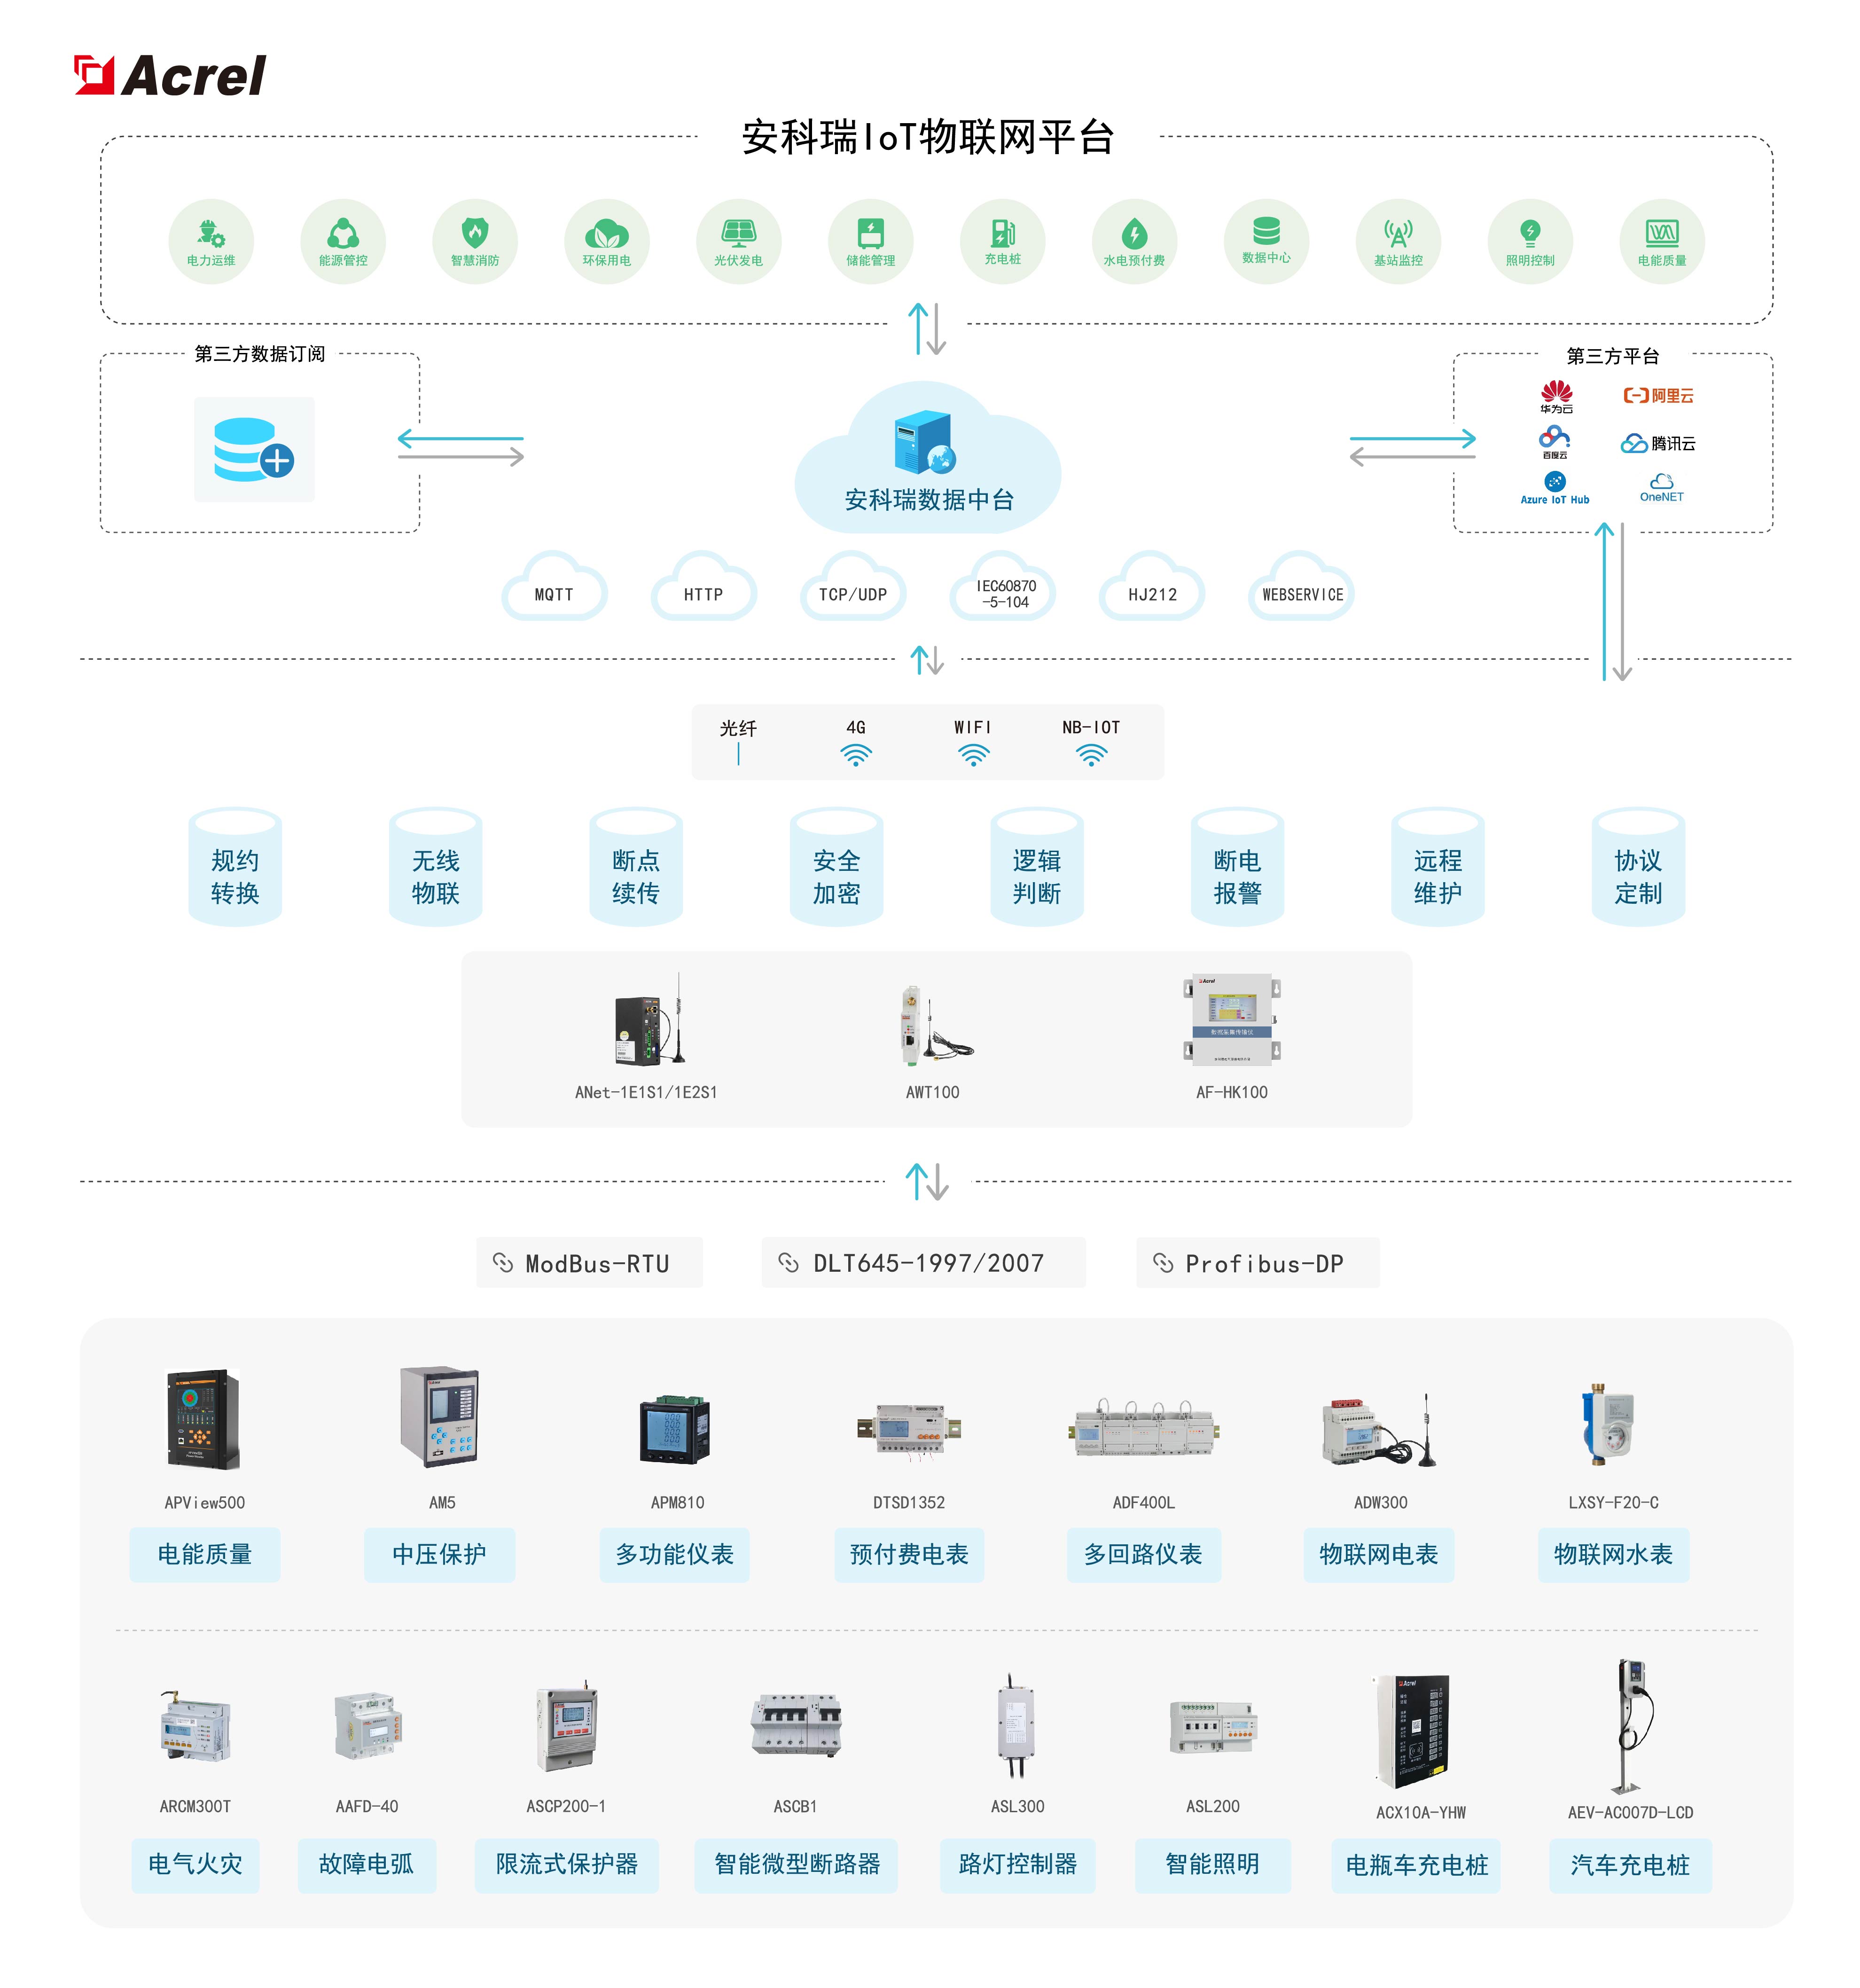
当前,节能管理服务与物联网、大数据、人工智能的融合正在加速。通过部署能源管理系统(EMS)、搭建工业互联网能效平台,服务商可实时采集水、电、气、热等数据,利用算法模型自动生成优化策略,实现“监测—分析—控制—验证”闭环。这不仅提升了节能量的可测量、可报告、可核实(MRV)水平,也为碳交易提供了可信数据基础。
在此基础上,头部节能服务商正从单一节能向“节能+综合能源+碳管理”转型。例如,整合分布式光伏、储能、充电桩、微电网等资源,为用户提供绿电供应、峰谷套利、需量管理等多重收益。这种综合能源服务模式拓宽了盈利边界,也构筑了更高的竞争壁垒。
四、挑战犹存,但长期向好趋势不变
工业节能市场的发展并非一片坦途。企业投资意愿受经营压力影响、节能量测量与争议解决机制尚不完善、部分细分领域技术门槛高、行业集中度低等问题依然存在。节能管理服务对复合型人才依赖度高,既懂能源系统又懂数字化、碳市场的专业团队仍然稀缺。
但支撑工业节能市场长期向好的基础十分坚实:一是双碳目标的刚性约束不可逆转;二是能源价格中枢上移使节能经济性愈发凸显;三是技术进步和商业模式创新不断降低服务门槛;四是绿色金融、碳减排支持工具等资金渠道持续拓宽。
可以预见,未来十年将是工业节能服务从“点状分布”走向“系统覆盖”、从“项目型”走向“平台型”的黄金期。对于节能服务企业而言,谁能率先构建以数据驱动、效果可验证、碳资产协同为核心的管理服务能力,谁就能在广阔的工业节能市场中占据先机,分享长期增长红利。
如若转载,请注明出处:http://www.togagoha.com/product/34.html
更新时间:2026-10-20 12:53:51